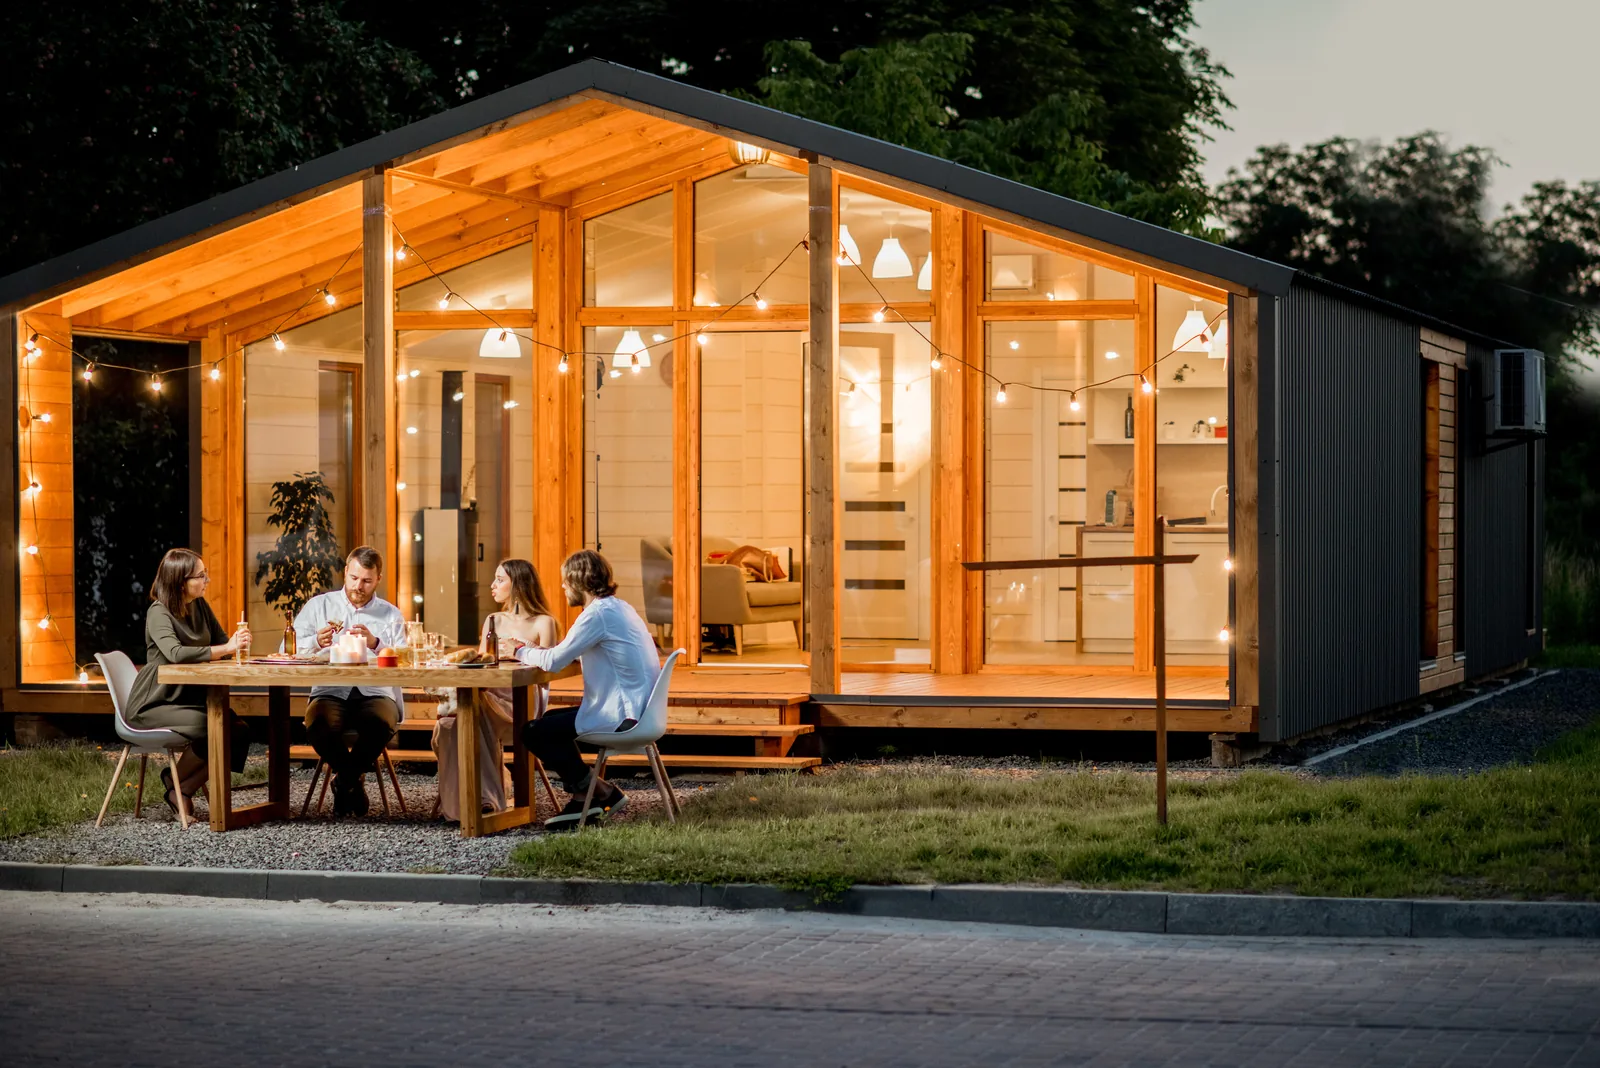
Zoveel rente betaalt u nu als u overwaarde gebruikt voor een mantelzorgwoning
De gemiddelde rente op nieuwe hypotheken steeg in juli naar 3,87 procent, en de ECB verhoogde op 10 september de rente. Zoveel kost een verhoging van € 100.000 voor een mantelzorgwoning per maand.

De gemiddelde rente op nieuwe hypotheken in Nederland was in juli 3,87 procent, blijkt uit cijfers van De Nederlandsche Bank. Achter dat cijfer zit een nieuwe stap: de Europese Centrale Bank verhoogde op 10 september haar rente met 0,25 procentpunt. Voor een stel dat de overwaarde op het eigen huis wil gebruiken voor een mantelzorgwoning in de tuin, staat daarmee de maandlast op het spel.
Waar staat de hypotheekrente nu?
Een jaar eerder, in juli 2025, lag de gemiddelde rente op nieuwe hypotheken nog op 3,51 procent. Tot en met maart 2026 bleef hij rond de 3,5 procent schommelen.
Sinds april loopt de rente op: van 3,64 procent in april via 3,67 en 3,73 naar 3,87 procent in juli. Dat is vier maanden op rij een stijging.
Het cijfer is een gemiddelde over alle rentevaste perioden bij banken. Wat u zelf krijgt aangeboden, hangt onder meer af van de rentevaste periode en de geldverstrekker.
De ECB verhoogt de rente omdat de inflatie hoog blijft
De ECB verhoogde op 10 september haar drie belangrijkste rentes met 0,25 procentpunt. De depositorente gaat per 16 september naar 2,50 procent.
Volgens de ECB zorgt het conflict in het Midden-Oosten voor aanhoudende prijsdruk. De centrale bank verwacht een inflatie van gemiddeld 3,0 procent in 2026, 2,5 procent in 2027 en 2,1 procent in 2028.
Een hogere ECB-rente betekent volgens DNB dat huizenkopers meer gaan betalen voor een nieuwe hypotheek.
Wie het merkt, en wanneer de rente aftrekbaar is
Wie nu een hypotheek verhoogt of afsluit, krijgt met de huidige rente te maken. Wie een lening heeft met een rente die nog jaren vaststaat, merkt een stijging pas als die periode afloopt.
Hypotheekrente is alleen aftrekbaar als u de lening gebruikt voor het kopen, verbouwen of onderhouden van uw eigen woning, en als u hem minimaal annuïtair of lineair aflost in 30 jaar. Of dat geldt voor een woning in de tuin waar uw vader of moeder woont, is niet vanzelfsprekend.
Laat daarom vóór het afsluiten beoordelen of de rente in uw situatie aftrekbaar is. Het rekenvoorbeeld hieronder is bruto, dus zonder aftrek.
Zoveel kost € 100.000 extra hypotheek per maand
Neem een stel dat de hypotheek met € 100.000 verhoogt voor een mantelzorgwoning en die annuïtair aflost in 30 jaar. Tegen de gemiddelde rente van juli 2025, 3,51 procent, was de bruto maandlast € 449,60.
Tegen de gemiddelde rente van juli 2026, 3,87 procent, is dat € 469,95 per maand. Dat is € 20,35 per maand meer, of ongeveer € 244 per jaar.
Lost het stel in 20 jaar af, dan stijgt de maandlast van € 580,47 naar € 599,15. Die bedragen zijn bruto, zonder renteaftrek, en gaan uit van het marktgemiddelde en niet van een echte offerte.
Wat er nog aankomt
De ECB legt zich niet vast op een renteverloop. De centrale bank beslist per vergadering, op basis van de nieuwste cijfers over inflatie en economie.
Volgens de ECB is de onzekerheid groot, met een risico op hogere inflatie en lagere groei. Nieuwe renteverhogingen zijn daarmee niet uitgesloten, maar ook niet aangekondigd.
De nieuwe maandcijfers van DNB laten zien of de rente op nieuwe hypotheken na juli verder is gestegen. De ECB-verhoging van september zit daar nog niet in.
Wat dit voor u betekent
- Check bij meerdere geldverstrekkers wat zij nu voor een verhoging vragen. Het gemiddelde zegt weinig over uw eigen offerte.
- Vergelijk een looptijd van 20 en 30 jaar. Korter aflossen geeft een hogere maandlast maar minder rente in totaal.
- Let op de aftrekbaarheid van de rente, en laat daar vooraf een uitspraak over op papier zetten.
- Let op dat fundering en aansluitingen ook betaald moeten worden. Vraag niet alleen om het bedrag van de woning.
Hoe het financieren van een mantelzorgwoning in de praktijk gaat, leest u in kan ik een mantelzorgwoning financieren met een hypotheek. Wat de woning met de waarde van uw huis doet, staat in invloed op de WOZ-waarde.
Bronnen
- ECB Data Portal (bron: De Nederlandsche Bank): rente op nieuwe woninghypotheken in Nederland
- ECB: Combined monetary policy decisions and statement (10 september 2026)
- De Nederlandsche Bank: Rente
- Belastingdienst: Mag ik mijn hypotheekrente altijd aftrekken?
Rente, maandlasten en aftrekbaarheid hangen af van uw persoonlijke situatie en uw geldverstrekker; dit artikel is algemene informatie en geen persoonlijk financieel advies.